|
|
|
|
|
|
2026年11月20日
发表
人气:834
|
|
|
| 中共盛世幻象:25年经济衰败真相 |
|
古成
|
|
【人民报消息】2026年11月,中共第三次主办亚太经合组织领导人非正式会议,地点定在深圳。中央社一篇报道以中共三次主办亚太经合会为线索,揭示中共从处心积虑融入世界到遭遇全球去风险抵制的巨大转变。这一转变是中共统治下25年宏观经济周期、出口结构、政策变迁、政治经济关联、体制运行与地缘政治博弈共同作用的必然结果。
宏观经济周期:高速扩张掩盖的结构性崩解
2001年中国国内生产总值约1.3万亿美元,全球排名第六。中共以加入世界贸易组织为契机,推动出口与投资双轮驱动,形成典型的出口导向型增长模式。2001年至2010年,实际国内生产总值年均增速接近10%,出口占国内生产总值比重一度超过30%。2008年全球金融危机后,中共推出四万亿刺激计划,进一步强化投资驱动,地方融资平台与房地产成为增长主力。债务迅速累积,泡沫持续膨胀。
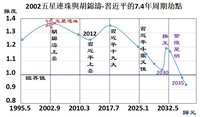
2012年至2013年前后,中国经济进入所谓新常态,增速从两位数回落至7%的中高速。2014年北京亚太经合组织会议时,中国已是全球第二大经济体。此后十年,增长曲线进一步向下滑动。2020年疫情冲击后,年均增速多在4.5%至5.5%区间。至2025年至2026年,名义国内生产总值接近或突破20万亿美元门槛,但增速已降至4.5%左右,2026年第三季度约为4.6%。通胀低迷、生产者物价指数波动、消费疲软成为常态。房地产投资连续多年负增长或低迷,地方债务与银行资产质量压力显现,人口负增长与老龄化进一步约束潜在增速。
这一周期波动特征清晰地暴露出中共体制的根本缺陷。前十年至十五年是量的扩张与全球化红利期,后十年则是质的下滑与内外压力叠加期。投资率长期偏高、消费率偏低的结构失衡,在房地产退潮后更加凸显。国内供强需弱困境,官方无计可施却对产能过剩的竭力辩驳,中共依赖的投资驱动与债务扩张维持增长的模式已经难以为继,潜在增速中枢持续下移,经济陷入结构性减速的困局。
出口情况:补贴驱动的过剩与全球反噬
出口是支撑中共25年经济成长轨迹的核心线索。加入世界贸易组织后,劳动密集型产品主导出口,贸易顺差快速扩大。2010年代中期后,出口结构升级,机电产品与高新科技占比上升。近年来,电动汽车、锂电池、光伏与机械设备成为新增长点。2025年货物贸易顺差创历史新高,约达1.2亿美元量级,净出口对国内生产总值增长贡献一度达到近年来最高水平。尤其是汽车出口,部分企业海外销量大幅增长,试图弥补国内需求不足。
如今,中共整个经济大盘几乎全部压在出口这张牌上,但出口强劲本身却成为新的贸易摩擦源。中国在先进制造业的强大出口能力,被贸易伙伴视为威胁就业与产业安全。出口补贴包括直接财政支持、廉价信贷与土地优惠,地方政府竞争与内卷式价格战远高于经合组织国家平均水平的三至八倍。中共的产能过剩从钢铁与铝材延伸到新能源与电动车,导致全球价格快速下行,引发美欧甚至俄罗斯的反倾销、反补贴调查与关税壁垒。
中共的出口依赖导致其生产链的脆弱性。美国科技限制涉及芯片与设备,欧洲碳边境调节与产业保护,新兴市场的本地化要求,都在挤压中共外部空间。中共以补贴维持出口竞争力的做法,实质是将国内过剩产能向外转移,最终引发全球抵制,出口模式已进入不可持续的阶段。
政策变迁:市场化承诺的破产与国家主导
2001年前后,朱镕基主导的入世谈判推动关税大幅下降与市场准入扩大,2013年中共十八届三中全会提出让市场在资源配置中起决定性作用,一度被外界视为深化改革信号。2014年北京亚太经合组织会议通过亚太自贸区北京路线图,显示中共主动塑造区域规则的意愿。
然而核心并不在中共的开放,而是开放后它做了什么,它除了占尽了发达国家的便宜外,什么都没做,所有入世的承诺无一兑现。此后中共政策重心转向做优做强做大国有企业、新质生产力与科技自立。产业政策包括中国制造2025及后续潜在规划,大规模支持半导体、新能源、人工智能与机器人等领域。
习近平时代更是强调政治优先经济的核心逻辑。追求政治安全与稳定,坚持党对经济的领导权,巩固国有企业在关键领域主导地位,压制民营企业发展,暴力式刺破房地产泡沫,靠发新债延缓地方政府天量债务,举国科技大跃进式AI推动,产能过剩固化。中共政策变迁的本质,是从有限市场化转向更严格的国家控制,改革承诺最终沦为空话与笑柄。
体制运行的内在缺陷:刚性控制与创新抑制
中共体制的核心特征是高度集中的权力结构与党对经济的全面管控。地方政府为完成政治考核指标,竞相上马同类项目,形成重复建设、产能过剩与资源无休止浪费。银行体系服务于政治目标,导致信贷大量流向低效国有企业与地方政府融资平台。
退出机制缺失进一步加剧问题的严重性。很多亏损企业因就业与稳定考量而难以破产,僵尸企业持续消耗资源的同时却制造了统计数据的优美弧度。民营企业在政策不确定性与融资歧视下,创新动力和预期信心严重受挫。科技自立口号下的大规模补贴,往往催生的是泡沫而非真正突破瓶颈。人口负增长与老龄化叠加,劳动力供给与消费潜力全面下降。中共体制运行的这些内在缺陷,使中国经济象老牛拉破车,结构性困局不断加深,摇摇欲坠。
地缘政治与贸易战:扩张野心引发的全球反击
2001年,中共入世与当时的上海亚太经合组织会议,处于后冷战全球化高潮期,美国没有看清中共的真实面目,中国刻意伪装成负责任的大国。2014年前后,中国崛起已引发西方地缘政治震动与战略疑虑,但东西合作仍是当时主流。2018年川普上台贸易战开启后,关税、出口管制、实体清单与投资审查全面升级,竞争从贸易扩展到科技、金融、标准与供应链。
“去风险”正是2018年后这一美中竞争的在欧美扩展化和制度化表达。美欧不再追求全面脱钩,而是在关键技术、关键矿产与关键基础设施上降低对中国依赖,同时通过盟友协调构建替代网络。中共则推动一带一路、区域全面经济伙伴关系协定与双边自贸,试图对冲西方去中国化带来的风险。亚太经合组织作为中共主导的区域经济平台,是东西方保持对话的渠道之一,但西方与中共之间的信任赤字明显加码,同时,单纯的贸易争端已演变成急剧对抗性的国安议题。
地缘政治角力进一步加剧经济摩擦。美中之间在台海、南海、科技脱钩与人文交流多个领域和平台的交流受限,导致双方经济互利空间收窄。中共利用政府补贴和举国体制在电动车与新能源领域实现对西方的产业成功,也成为地缘博弈筹码,产能过剩出口被西方明确标记为经济胁迫与不公平竞争,被迫拿起贸易保护主义搏击。全球供应链重构对北京增长模式构成长期制约与现实压力。中共对外扩张与对内控制的双重逻辑,最终引发全球系统性反击,孤立趋势难以避免。
综合结论:体制决定的衰败轨迹
25年来,中共主办的三次亚太经合组织会议折射的,是中国从规则假意接受者到规则破坏者、再到被划红线被抵制的完整弧线。宏观经济上,中共前期高速投资与出口驱动的红利已基本耗尽,叠加房地产与人口周期下行,潜在增速中枢快速下移。政策上,中共已经摘下市场化改革面具,国家主导与安全优先成为新常态。政治经济关联决定了中共已经走进死胡同,既要维持增长与就业,又要控制债务与金融风险;既要吸引技术与资本,又要防范安全与意识形态风险。中共在自我把玩一件不可能游戏。中共打造的亚太经合组织仅靠口号难以重建互信。中国经济正从盛世幻象走向结构性困局,衰败轨迹已经清晰可见。
(人民报首发)△ |
| 文章网址: http://www.renminbao.com/rmb/articles/2026/11/20/97275.html |
|
 打印机版
|
|
|
|
|
|
|
|
|
|
本报记者
专栏作者
|
|
|